
Hoe kan de overheid de inwoners van Caribisch Nederland een financieel vangnet bieden bij schade door rampen, zodat zij net zoveel beschermd zijn als de inwoners van Europees Nederland? Een combinatie van een publiek rampenfonds, een beperkte vangnetregeling en het behoud van de bestaande private verzekeringsmarkt lijkt het beste aan te sluiten bij de specifieke omstandigheden van Bonaire, Sint-Eustatius en Saba (Caribisch Nederland).
Wanneer inwoners van Europees Nederland getroffen zijn door een ramp kunnen zij van de overheid een tegemoetkoming krijgen voor schade die niet te verzekeren en niet te verhalen is. Dat is geregeld in de Wet tegemoetkoming schade bij rampen (Wts). Uit eerder WODC-onderzoek blijkt dat die wet in de huidige vorm niet kan worden toegepast op Caribisch Nederland. Een maatwerkregeling die gelijkwaardige rechtszekerheid en rechtsgelijkheid biedt kan een oplossing zijn. Pro Facto heeft, in opdracht van het WODC, onderzoek gedaan naar de verzekeringsmarkt en verzekerbaarheid van schade bij rampen in Caribisch Nederland. Dat levert bouwstenen op voor hoe zo’n maatwerkregeling eruit kan zien.
Verschillen in de verzekeringsmarkt en verzekerbaarheid
De verzekeringsmarkten in Caribisch en Europees Nederland staan volledig los van elkaar. De lokale verzekeraars in het Caribisch gebied zijn niet actief in Europees Nederland en andersom. Ook zijn er verschillen in de verzekerbaarheid. Zo bieden verzekeraars in Caribisch Nederland verzekeringen aan met brede rampendekking. In Europees Nederland bestaan zulke verzekeringen niet. Daarnaast zijn in Caribisch Nederland woningeigenaren met een hypotheek verplicht om een verzekering met rampendekking af te sluiten. Deze verplichting geldt niet in Europees Nederland. Op papier is schade door rampen dus verzekerbaar in Caribisch Nederland, maar vanwege de relatief hoge premies van aangeboden verzekeringen is het zeer de vraag of dat in de praktijk ook zo is.
Beeld: © Pexels
Verschillen in risico’s op rampen en schade
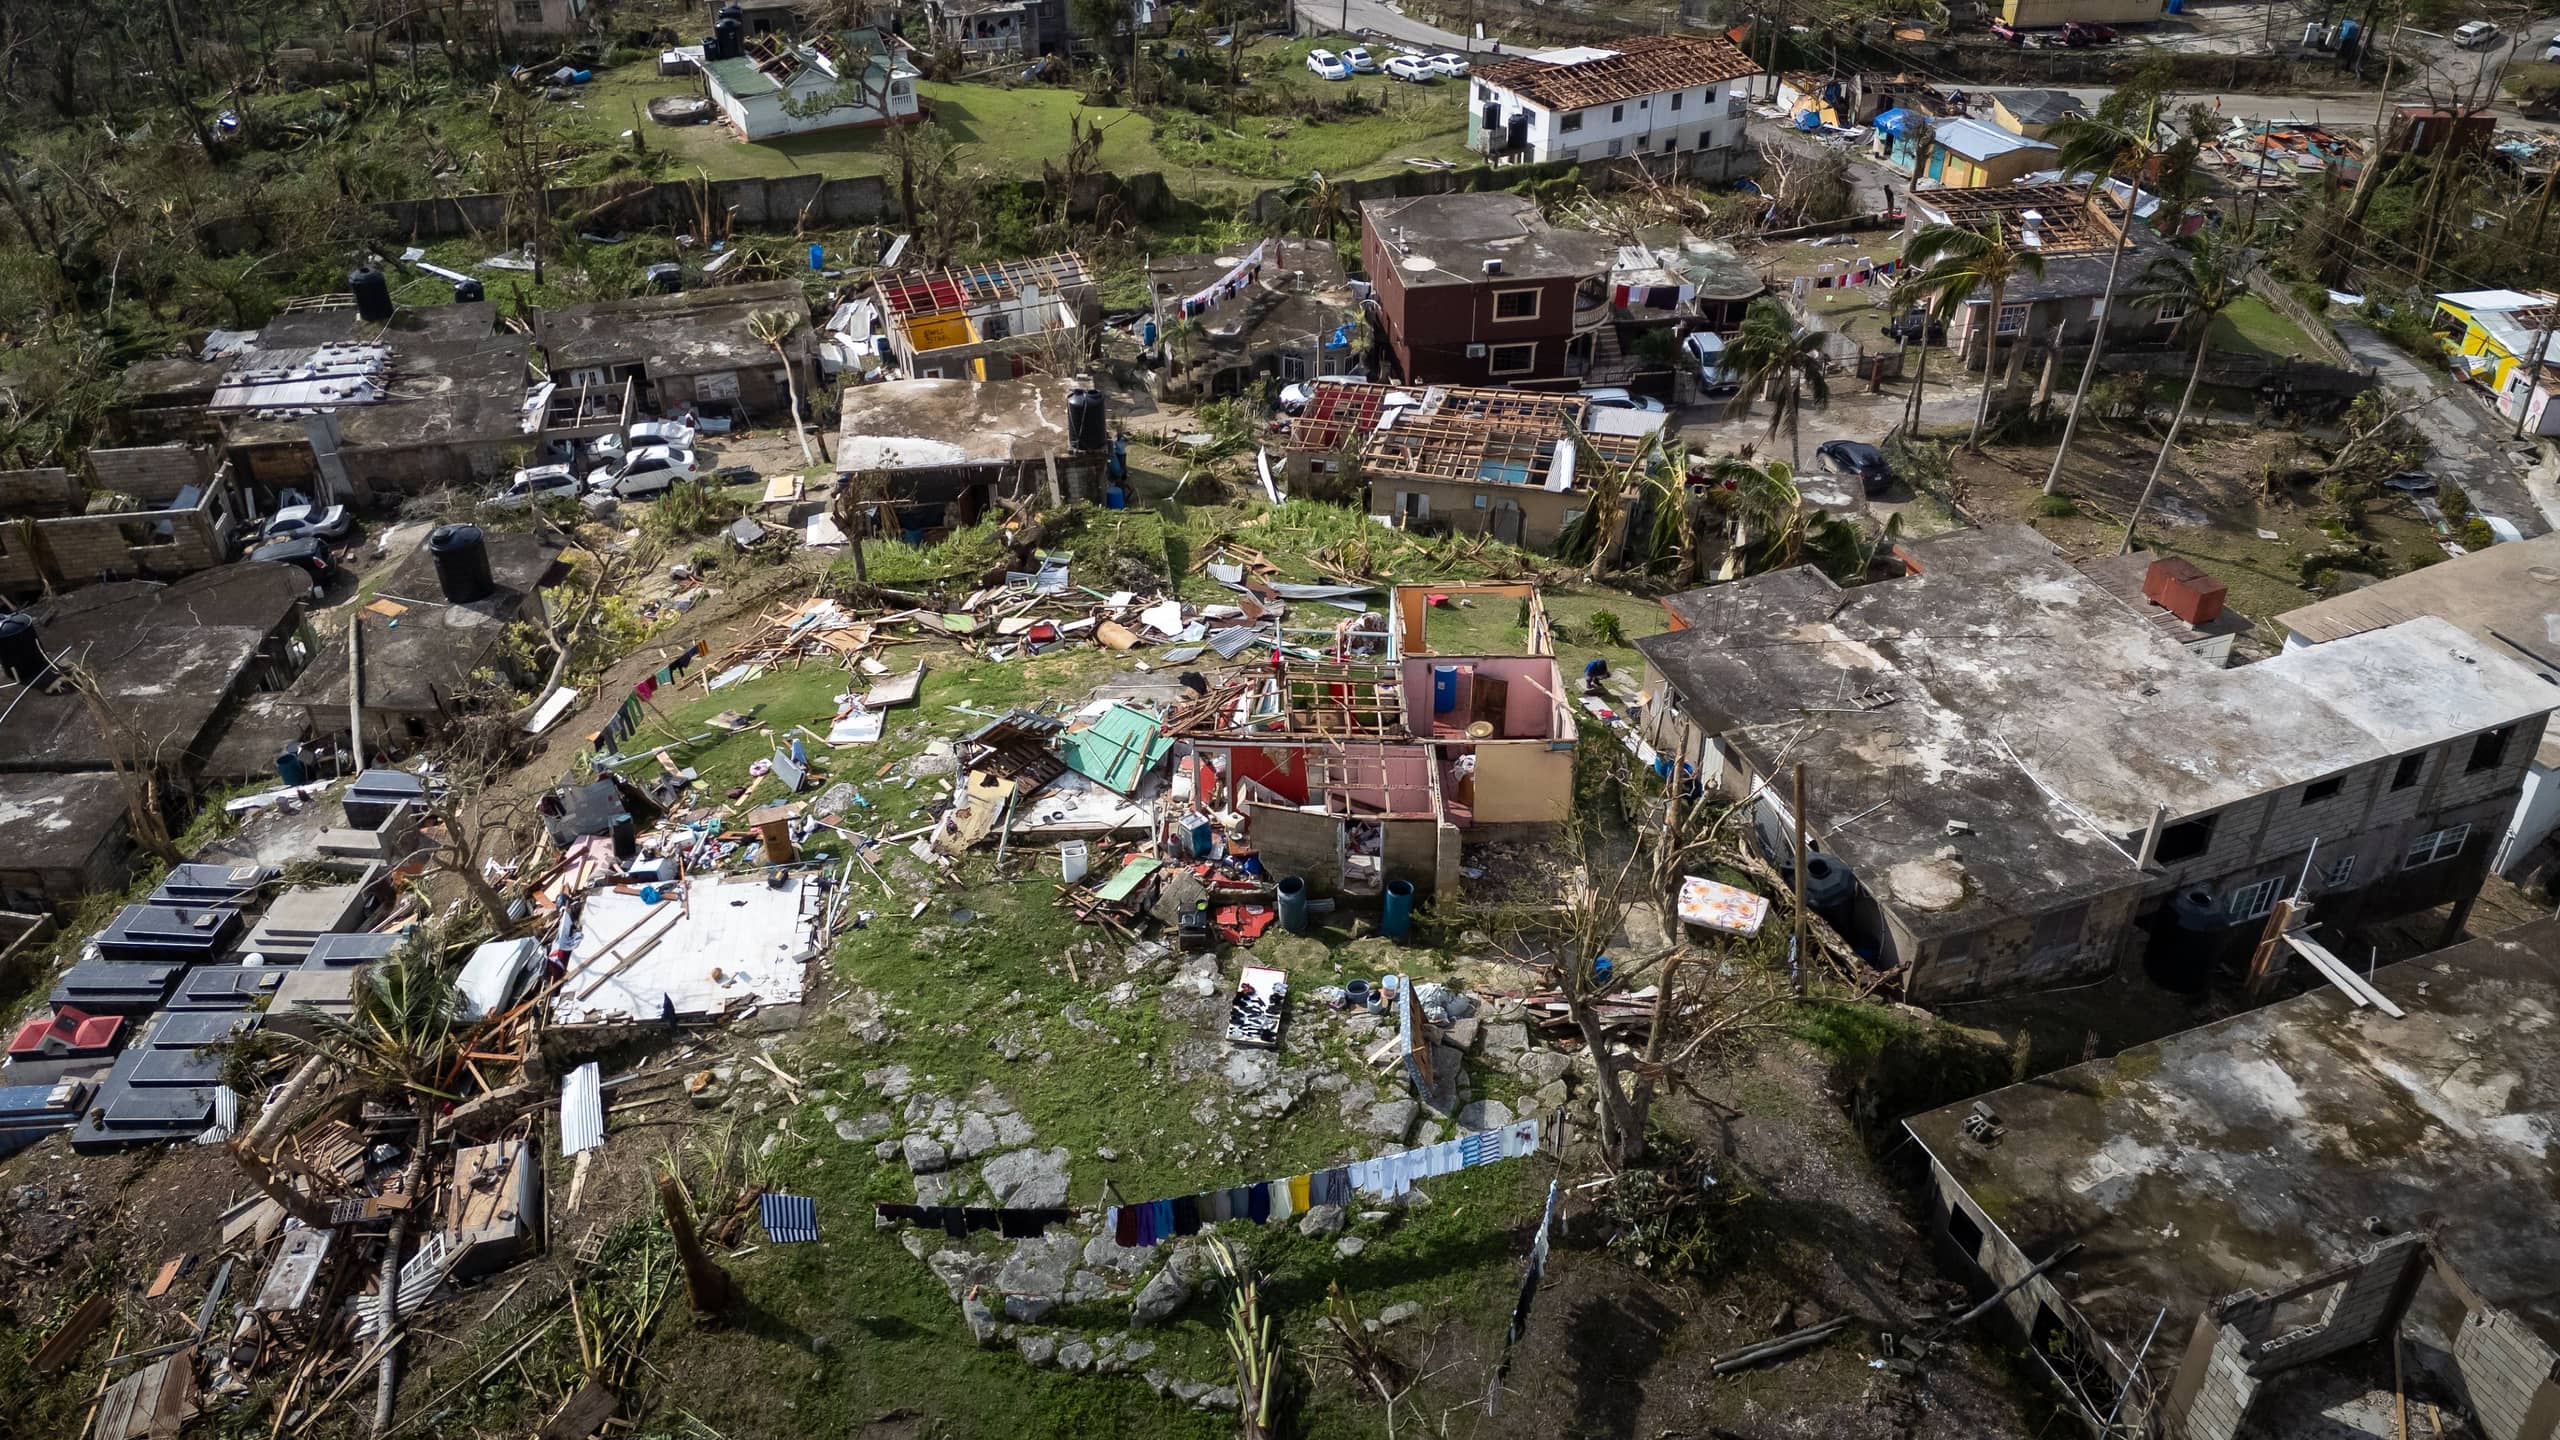
Het risico op rampen verschilt eveneens tussen Caribisch en Europees Nederland. De natuurrampen die in Caribisch Nederland kunnen voorkomen, verschillen in aard, omvang en frequentie behoorlijk met die in Europees Nederland. Denk aan tropische stormen, orkanen, tsunami’s en zoutwateroverstromingen tegenover zoetwateroverstromingen. Ook tussen de eilanden zijn er verschillen: het risico op tropische stormen en orkanen is fors hoger op Saba en Sint Eustatius dan op Bonaire.
Daarnaast is het risico op schade bij rampen hoger in Caribisch Nederland. Dat komt onder andere door de kleinschaligheid van de eilanden, de kwetsbare vitale infrastructuur en de mindere bouwkwaliteit van gebouwen. Bovendien is bij een natuurramp in Caribisch Nederland meestal het hele eiland (langdurig) getroffen, terwijl in Europees Nederland de impact van bijvoorbeeld overstromingen vooral regionaal is.
Gebruik van verzekeringen
Er zijn geen exacte cijfers beschikbaar van het aantal particulieren en bedrijven dat verzekerd is in Caribisch Nederland. Het beeld is dat de grootste groep verzekerden bestaat uit de inwoners die een woning met hypotheek hebben. Het aantal inwoners dat vrijwillig een verzekering afsluit lijkt beperkt. Dat komt vooral doordat de premies voor deze verzekeringen niet betaalbaar zijn voor de inwoners, gelet op het gemiddelde inkomen.
Regeling die aansluit bij specifieke omstandigheden
De onderzoekers stellen vast dat het handhaven van de huidige situatie leidt tot meer rechtsonzekerheid en geen gelijkwaardig beschermingsniveau biedt voor Caribisch Nederland. Een maatwerkregeling is dus nodig en daarvoor hebben zij verschillende denkrichtingen uitgewerkt. De conclusie is dat verschillende van deze ‘bouwstenen’ gecombineerd moeten worden om tot een passende maatwerkregeling te komen. Alleen zo kan een regeling worden gemaakt met een voldoende, dan wel gelijkwaardig, beschermingsniveau, die ook rekening houdt met het hogere risicoprofiel en de relatief grote impact van een ramp op Caribisch Nederland.
Een combinatie van een publiek rampenfonds, een beperkte vangnetregeling en het behoud van de bestaande private verzekeringsmarkt lijkt het beste aan te sluiten bij de specifieke omstandigheden van Caribisch Nederland. Een publiek rampenfonds voorziet dan in de kosten voor noodhulp, wederopbouw en economische steun. Terwijl een vangnetregeling voorziet in een tegemoetkoming in schade voor gedupeerde particulieren en bedrijven die niet verzekerbaar is. Daarbij kan dan ook rekening worden gehouden met de inwoners met een laag inkomen.
Bij het rapport ‘Verzekerbaarheid van schade bij rampen in Caribisch Nederland’ schreef het WODC deze aanbiednota.